पोस्ट ऑफिस सीनियर सिटीजन सेविंग स्कीम (SCSS) में 30 लाख निवेश पर 8.2% ब्याज दर से हर महीने 20,500 रुपये की पक्की इनकम। जानिए बैंकों से क्यों ज्यादा फायदेमंद है यह सरकारी योजना।
अब बैंक से ज्यादा पोस्ट ऑफिस देगा मुनाफा, बुढ़ापे में हर महीने घर आएगी 20,500 की पक्की इनकम
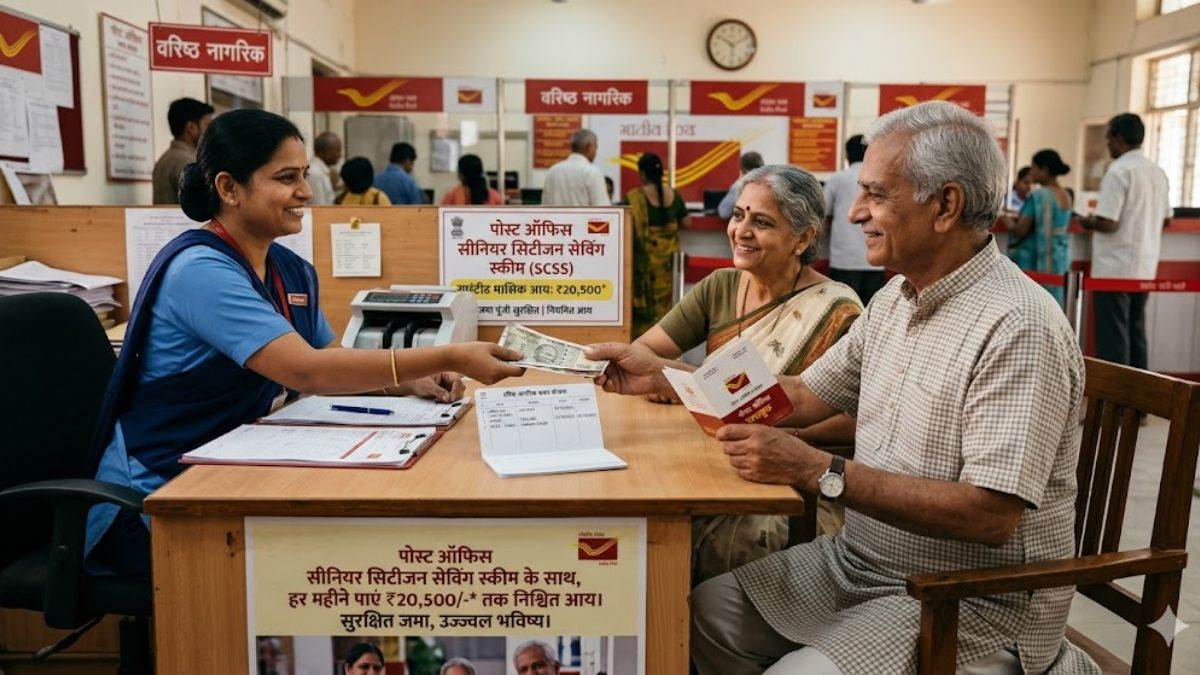
हर इंसान की चाहत होती है कि उसका बुढ़ापा सुकून के साथ बीते। रिटायरमेंट के बाद आर्थिक आत्मनिर्भरता और रेगुलर इनकम हर सीनियर नागरिक की प्राथमिकता होती है। इसी जरूरत को पूरा करने के लिए सरकार की पोस्ट ऑफिस सीनियर सिटीजन सेविंग स्कीम (SCSS) एक बेहतरीन ऑप्शन है। यह योजना न केवल आपकी जमा पूंजी को सुरक्षित रखती है, बल्कि हर महीने एक तय इनकम का जरिया भी बनती है। इस स्कीम को लेकर कोई भी सीनियर सिटीजन हर महीने 20,500 रुपये तक कमा सकता है।
क्यों पोस्ट ऑफिस SCSS है बेस्ट?
पोस्ट ऑफिस सीनियर सिटीजन सेविंग स्कीम में निवेश पर सुरक्षा की गारंटी खुद सरकार देती है। यानी यह Zero Risk Scheme के तौर पर फेमस है। बैंकों की फिक्स्ड डिपॉजिट (FD) में तो डूबने का खतरा न के बराबर है, लेकिन छोटे बैंकों में थोड़ा जोखिम हो सकता है। वहीं, पोस्ट ऑफिस की यह योजना पूरी तरह से सरकारी गारंटी पर चलती है, जिससे आपकी जमा पूंजी बिल्कुल सुरक्षित रहती है। रिटायरमेंट के बाद यही सबसे बड़ी जरूरत होती है – पैसा सुरक्षित रहे और हर महीने घर आए।

SCSS में मिल रही धांसू ब्याज दर (8.2%)
इस स्कीम में ब्याज भी बैंक एफडी से ज्यादा मिलता है। सरकार की ओर से निवेशकों को 8.2 फीसदी की दर से धांसू ब्याज दिया जा रहा है। वित्त मंत्रालय ने चालू वित्त वर्ष की पहली तिमाही (अप्रैल-जून 2026) के लिए ब्याज दरों को 8.2% पर स्थिर रखा है। यह दर बाजार में उपलब्ध अधिकांश बैंकों की सामान्य FD से अधिक है।
ऐसे कमाएं हर महीने 20,500 रुपये (पूरा कैलकुलेशन)
वरिष्ठ नागरिक बचत योजना (SCSS) के गणित को समझें तो 30 लाख रुपये के अधिकतम निवेश पर 8.2% की वर्तमान वार्षिक दर से कुल ब्याज बनता है:
- कुल निवेश: ₹30,00,000
- वार्षिक ब्याज दर: 8.2%
- सालाना ब्याज: ₹30,00,000 x 8.2% = ₹2,46,000
- मासिक आय: ₹2,46,000 / 12 महीने = ₹20,500 प्रति माह
नोट: बाजार के अन्य सुरक्षित विकल्पों की तुलना में यह काफी अच्छा रिटर्न है। यदि इस सालाना आय को 12 महीनों में बांटा जाए, तो निवेशक को हर महीने 20,500 रुपये की निश्चित आय प्राप्त होगी, जो रिटायरमेंट के बाद वित्तीय स्थिरता सुनिश्चित करने का एक प्रभावी माध्यम है।
स्कीम की अवधि और विस्तार का नियम
यह स्कीम पांच साल की अवधि के साथ आती है। मियाद पूरी होने के बाद इसे तीन साल के लिए और आगे बढ़ाया जा सकता है (एक्सटेंड किया जा सकता है)। इसके अलावा, किसी अनहोनी की स्थिति में, अगर खाताधारक का निधन हो जाता है, तो खाते को बंद करने तक पोस्ट ऑफिस के सामान्य बचत खाते के नियमों के तहत ही ब्याज का भुगतान किया जाता है। इससे नॉमिनी को भी फायदा होता है।
बैंक FD से कैसे ज्यादा है पोस्ट ऑफिस SCSS?
आइए तुलना करते हैं:
| फीचर | पोस्ट ऑफिस SCSS | सामान्य बैंक FD (सीनियर सिटीजन) |
|---|---|---|
| ब्याज दर | 8.2% (तिमाही आधार पर सरकार तय करती है) | 7.0% – 7.8% (बैंक दर के अनुसार) |
| सुरक्षा | पूर्ण सरकारी गारंटी (भारत सरकार) | 5 लाख तक DICGC गारंटी (बड़े रकम पर जोखिम) |
| ब्याज भुगतान | मासिक/तिमाही (मासिक आय के लिए बेस्ट) | मुख्यतः तिमाही या मैच्योरिटी पर |
| अधिकतम निवेश | ₹30 लाख (संयुक्त खाते में ₹30 लाख) | कोई सीमा नहीं, लेकिन टैक्स और जोखिम प्रभाव |
| लॉक-इन अवधि | 5 साल (फिर बढ़ा सकते हैं) | 1 से 10 साल (चुन सकते हैं) |
साफ है कि पोस्ट ऑफिस सीनियर सिटीजन सेविंग स्कीम (SCSS) रिटायरमेंट के बाद मासिक आमदनी के लिहाज से बैंक FD से ज्यादा मुनाफा देती है।
निवेश सीमा, पात्रता और जरूरी दस्तावेज
- पात्रता: 60 वर्ष या उससे अधिक आयु के भारतीय नागरिक। रिटायरमेंट (VRS) लेने वाले 55 वर्ष की आयु में भी खाता खोल सकते हैं।
- निवेश सीमा: न्यूनतम ₹1,000, अधिकतम ₹30 लाख (व्यक्तिगत या संयुक्त खाता)।
- जरूरी दस्तावेज: आधार कार्ड, पैन कार्ड, पासपोर्ट साइज फोटो, उम्र प्रमाण पत्र, पता प्रमाण, और SCSS आवेदन फॉर्म।
- कैसे खोलें: किसी भी पोस्ट ऑफिस या पब्लिक सेक्टर बैंक में जाकर।