
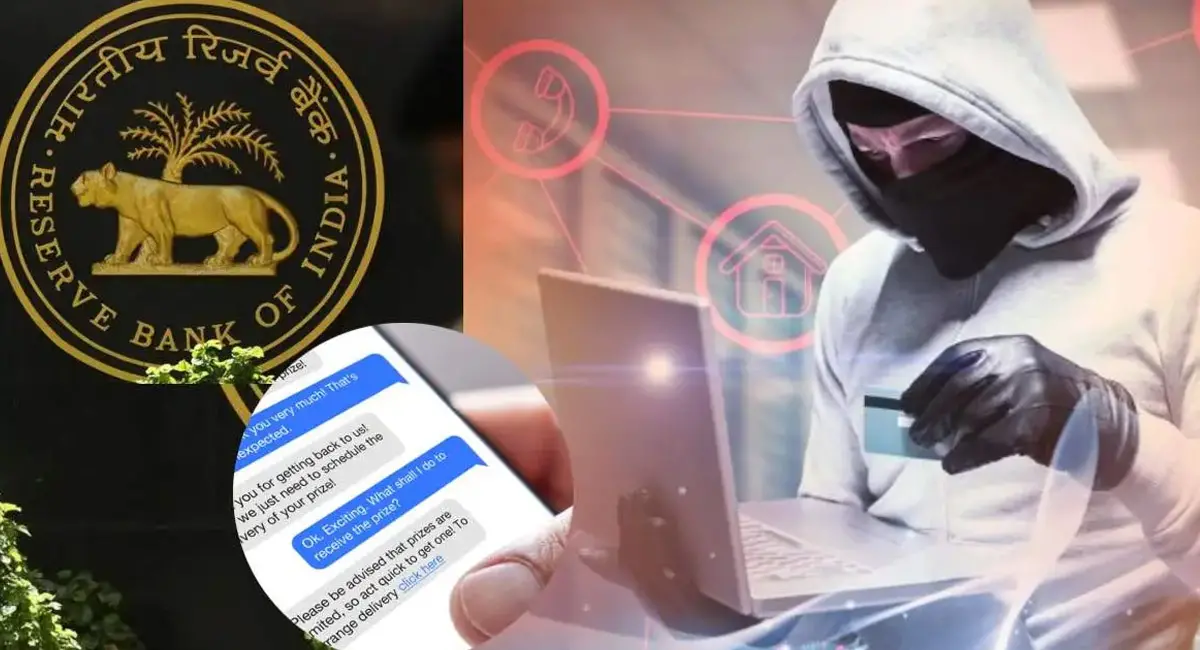
RBI डिजिटल फ्रॉड गाइडलाइंस: ग्राहकों को मिलेगी सुरक्षा और मुआवजा
भारतीय रिजर्व बैंक (RBI) ने डिजिटल फ्रॉड से ग्राहकों की सुरक्षा को बढ़ाने के लिए नया ड्राफ्ट गाइडलाइन जारी किया है। इस ड्राफ्ट का उद्देश्य ऑनलाइन बैंकिंग और डिजिटल भुगतान के बढ़ते उपयोग के साथ उत्पन्न होने वाले जोखिमों से आम जनता को बचाना है। प्रस्तावित नियमों के अनुसार, 50,000 रुपये तक के डिजिटल फ्रॉड मामलों में ग्राहकों को आंशिक मुआवजा दिया जा सकेगा। यह कदम उन ग्राहकों को राहत देने के लिए उठाया गया है, जो छोटे लेकिन आम साइबर फ्रॉड का शिकार होते हैं।
50 हजार तक के फ्रॉड को माना जाएगा छोटा मामला
RBI के प्रस्ताव के अनुसार, 50,000 रुपये तक के डिजिटल फ्रॉड को “छोटे मूल्य का मामला” माना जाएगा। छोटे मूल्य के मामलों में ग्राहक को हुए नुकसान का 85 प्रतिशत या अधिकतम 25,000 रुपये तक का मुआवजा मिलेगा, जो भी राशि कम होगी। ध्यान देने वाली बात यह है कि यह सुविधा किसी भी ग्राहक को जीवन में केवल एक बार मिलेगी।
केंद्रीय बैंक के आंकड़ों के अनुसार, देश में होने वाले कुल बैंकिंग फ्रॉड का लगभग 65 प्रतिशत ऐसे मामलों का होता है, जिनकी राशि 50,000 रुपये से कम होती है। ये फ्रॉड छोटे मूल्य के होने के बावजूद ग्राहकों के लिए गंभीर वित्तीय समस्याएं पैदा कर सकते हैं। इसलिए RBI ने इस नई गाइडलाइन के माध्यम से छोटे डिजिटल फ्रॉड मामलों में ग्राहकों को तुरंत राहत देने की व्यवस्था की है।
शिकायत दर्ज कराने की प्रक्रिया
RBI ने डिजिटल फ्रॉड मामलों में शिकायत और मुआवजा पाने की स्पष्ट प्रक्रिया तय की है। इस प्रक्रिया के तहत:
- ग्राहक को फ्रॉड की जानकारी मिलने के 5 दिन के भीतर अपने बैंक और नेशनल साइबर क्राइम हेल्पलाइन (1930) पर शिकायत दर्ज करानी होगी।
- बैंक को शिकायत मिलने के बाद 30 दिन के भीतर मामले की पूरी जांच करनी होगी और ग्राहक को परिणाम बताना होगा।
- जांच के दौरान यह निर्धारित किया जाएगा कि गलती बैंक की थी, ग्राहक की थी, या किसी अन्य व्यक्ति की।
इस प्रक्रिया का उद्देश्य ग्राहकों को समय पर राहत देना और डिजिटल फ्रॉड मामलों में जिम्मेदारी स्पष्ट करना है।
मुआवजा और उसकी सीमा
50,000 रुपये तक के डिजिटल फ्रॉड के मामलों में RBI ने स्पष्ट किया है कि मुआवजा केवल 85 प्रतिशत तक या अधिकतम 25,000 रुपये तक दिया जाएगा। इसका मतलब यह है कि यदि ग्राहक का नुकसान 20,000 रुपये है, तो उसे पूरा नुकसान मिलेगा, लेकिन यदि नुकसान 50,000 रुपये का है, तो अधिकतम 25,000 रुपये ही मुआवजा मिलेगा। यह सीमा इसलिए तय की गई है ताकि छोटे मूल्य के फ्रॉड मामलों में त्वरित और उचित राहत दी जा सके।
ग्राहक सुरक्षा और विश्वास
RBI का यह ड्राफ्ट गाइडलाइन ग्राहकों के लिए एक सुरक्षा कवच की तरह है। डिजिटल बैंकिंग और ऑनलाइन लेनदेन में तेजी से वृद्धि हुई है, लेकिन इसके साथ साइबर फ्रॉड के मामले भी बढ़े हैं। ऐसे में ग्राहकों का वित्तीय नुकसान और डिजिटल प्लेटफॉर्म के प्रति विश्वास दोनों प्रभावित होते हैं। इस गाइडलाइन के लागू होने से ग्राहकों का विश्वास बढ़ेगा और वे ऑनलाइन बैंकिंग और डिजिटल भुगतान का उपयोग सुरक्षित महसूस करेंगे।
बैंक और ग्राहक की जिम्मेदारी
RBI ने इस गाइडलाइन के माध्यम से यह स्पष्ट किया है कि डिजिटल फ्रॉड मामलों में न केवल बैंक, बल्कि ग्राहक की भी जिम्मेदारी होती है। बैंक को यह सुनिश्चित करना होगा कि उसकी प्रणाली सुरक्षित हो और फ्रॉड की स्थिति में त्वरित कार्रवाई की जाए। वहीं ग्राहक को भी सुरक्षित पासवर्ड, OTP और लेनदेन की निगरानी जैसी सावधानियां बरतनी होंगी।
डिजिटल फ्रॉड के प्रकार
डिजिटल फ्रॉड मुख्य रूप से निम्नलिखित प्रकार के होते हैं:
- फिशिंग अटैक: जिसमें ग्राहक को नकली वेबसाइट या ईमेल के माध्यम से धोखा दिया जाता है।
- मोबाइल बैंकिंग फ्रॉड: SMS, कॉल या फेक ऐप के माध्यम से पैसे निकालना।
- UPI फ्रॉड: यूपीआई आईडी का गलत उपयोग करके पैसे चुराना।
- क्रेडिट/डेबिट कार्ड फ्रॉड: कार्ड की जानकारी चोरी करके ऑनलाइन लेनदेन करना।
RBI की गाइडलाइन में ऐसे सभी फ्रॉड मामलों पर ध्यान दिया गया है और यह सुनिश्चित किया गया है कि ग्राहक को इन मामलों में उचित राहत मिले।
समय पर सूचना और जागरूकता
RBI ने डिजिटल फ्रॉड के मामलों में समय पर सूचना देने पर जोर दिया है। ग्राहक को फ्रॉड का पता चलने पर तुरंत बैंक और साइबर क्राइम हेल्पलाइन को सूचित करना होगा। इससे फ्रॉड रोकने और मुआवजा देने में आसानी होगी। साथ ही, यह ग्राहकों में जागरूकता भी बढ़ाएगा कि ऑनलाइन लेनदेन में सतर्क रहना कितना जरूरी है।
निष्कर्ष
RBI की यह पहल छोटे डिजिटल फ्रॉड मामलों में ग्राहकों को राहत देने और ऑनलाइन बैंकिंग को सुरक्षित बनाने की दिशा में महत्वपूर्ण कदम है। इस नई गाइडलाइन के लागू होने से न केवल ग्राहकों का वित्तीय नुकसान कम होगा, बल्कि वे डिजिटल बैंकिंग में विश्वास के साथ लेनदेन कर सकेंगे। साथ ही, बैंक और ग्राहक दोनों की जिम्मेदारी स्पष्ट होगी, जिससे भविष्य में डिजिटल फ्रॉड की घटनाओं को कम किया जा सकेगा।


Comments are closed.