EPFO 3.0: पीएफ निकासी होगी पहले से कहीं आसान, ATM और UPI से सीधे मिल सकेगा पैसा
कर्मचारी भविष्य निधि संगठन (EPFO) अपने डिजिटल ढांचे में अब तक का सबसे बड़ा बदलाव करने जा रहा है। इस नए सिस्टम को EPFO 3.0 नाम दिया गया है। इसके लागू होने के बाद करोड़ों कर्मचारियों के लिए पीएफ (Provident Fund) से पैसा निकालना बेहद आसान, तेज और पूरी तरह डिजिटल हो जाएगा।
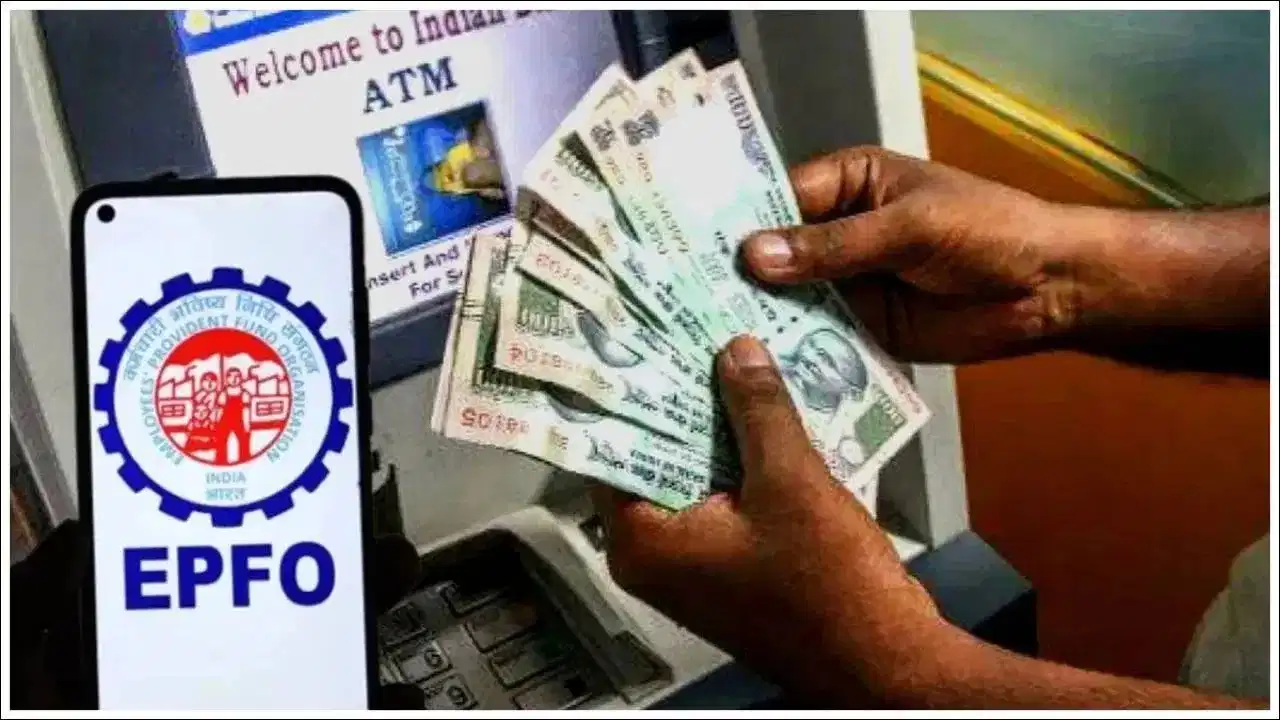
अब तक पीएफ निकालने की प्रक्रिया में कई चरणों, दस्तावेजों और समय की आवश्यकता होती थी, लेकिन EPFO 3.0 के आने के बाद यह प्रक्रिया बैंकिंग सिस्टम जैसी सरल हो जाएगी। सबसे बड़ा बदलाव यह है कि कर्मचारी अपने पीएफ खाते से पैसा ATM और UPI के जरिए भी निकाल सकेंगे।
डिजिटल क्रांति की ओर बड़ा कदम
EPFO 3.0 का मुख्य उद्देश्य देश की सबसे बड़ी सामाजिक सुरक्षा योजना को पूरी तरह डिजिटल और रियल-टाइम बनाना है। भारत में करोड़ों कर्मचारी EPF खाते के जरिए अपनी सेवानिवृत्ति बचत (retirement savings) जमा करते हैं।
अब तक जरूरत पड़ने पर पैसे निकालने के लिए ऑनलाइन क्लेम, डॉक्यूमेंट वेरिफिकेशन और कई बार ऑफिस विजिट जैसी प्रक्रियाओं से गुजरना पड़ता था। लेकिन नई व्यवस्था में यह सब कुछ मोबाइल और कार्ड आधारित सिस्टम से जुड़ जाएगा।
सरकार का लक्ष्य है कि इमरजेंसी के समय कर्मचारियों को बिना किसी देरी के उनका पैसा मिल सके और पूरी प्रक्रिया पारदर्शी और सुरक्षित बनी रहे।
PF ATM कार्ड से निकासी की सुविधा
EPFO 3.0 के तहत सबसे चर्चित फीचर PF ATM कार्ड माना जा रहा है। यह कार्ड बैंक डेबिट कार्ड की तरह काम करेगा, लेकिन इसका सीधा लिंक पीएफ खाते से होगा।
इस कार्ड के माध्यम से कर्मचारी:
- किसी भी ATM से पैसा निकाल सकेंगे
- पिन या OTP आधारित सुरक्षा प्रणाली का उपयोग करेंगे
- तुरंत अपने खाते से अनुमोदित राशि प्राप्त कर सकेंगे
यह सुविधा उन लोगों के लिए बेहद उपयोगी होगी जिन्हें अचानक मेडिकल इमरजेंसी, शिक्षा खर्च या अन्य जरूरी परिस्थितियों में पैसों की आवश्यकता होती है।
UPI से भी जुड़ेगा PF अकाउंट
डिजिटल भुगतान प्रणाली को और मजबूत करते हुए सरकार पीएफ खातों को UPI (Unified Payments Interface) से भी जोड़ने की तैयारी कर रही है।
इसका मतलब यह है कि कर्मचारी:
- अपनी UPI ID को PF अकाउंट से लिंक कर सकेंगे
- सीधे मोबाइल से पैसे ट्रांसफर कर सकेंगे
- EPFO पोर्टल या मोबाइल ऐप (जैसे UMANG App) के माध्यम से फंड ट्रांसफर कर पाएंगे
इससे न केवल प्रक्रिया आसान होगी बल्कि समय भी काफी कम लगेगा।
कौन-कौन उठा सकेगा फायदा
इस सुविधा का लाभ केवल उन्हीं कर्मचारियों को मिलेगा जिनका अकाउंट पूरी तरह डिजिटल और KYC-अनुपालन (compliant) होगा।
इसके लिए कुछ जरूरी शर्तें तय की गई हैं:
- कर्मचारी के पास सक्रिय Universal Account Number (UAN) होना चाहिए
- UAN से जुड़ा मोबाइल नंबर चालू होना चाहिए
- पूरा KYC अपडेट होना अनिवार्य होगा
- आधार कार्ड, PAN कार्ड और बैंक अकाउंट डिटेल्स लिंक होनी चाहिए
यदि इनमें से कोई भी जानकारी अधूरी है, तो कर्मचारी को पहले उसे अपडेट करना होगा।
कितनी राशि निकाल सकेंगे कर्मचारी
नई व्यवस्था में यह साफ किया गया है कि कर्मचारी अपने पूरे PF बैलेंस को एक साथ नहीं निकाल पाएंगे। यह व्यवस्था इसलिए की गई है ताकि भविष्य की बचत सुरक्षित रहे।
नए नियमों के अनुसार:
- कुल PF बैलेंस का 50% से 75% तक निकासी संभव
- शेष राशि भविष्य की सुरक्षा के लिए लॉक रहेगी
- अलग-अलग परिस्थितियों के लिए अलग लिमिट तय होगी
इससे यह सुनिश्चित किया जाएगा कि कर्मचारी अपनी पूरी रिटायरमेंट सेविंग्स एक साथ खत्म न कर दें।
विशेष परिस्थितियों में निकासी नियम
EPFO 3.0 में कुछ विशेष परिस्थितियों के लिए अलग-अलग निकासी नियम बनाए गए हैं:
1. शादी के लिए निकासी
कर्मचारी जीवन में अधिकतम 5 बार शादी से संबंधित खर्चों के लिए आंशिक निकासी कर सकेंगे।
2. शिक्षा के लिए निकासी
उच्च शिक्षा या बच्चों की पढ़ाई के लिए अधिकतम 10 बार आंशिक निकासी की अनुमति होगी।
3. नौकरी छूटने पर निकासी
यदि किसी कर्मचारी की नौकरी चली जाती है, तो वह एक महीने बाद अपने PF का लगभग 75% हिस्सा निकाल सकता है।
यह व्यवस्था कर्मचारियों को आर्थिक सुरक्षा प्रदान करने के उद्देश्य से बनाई गई है।
ऑटो-सेटलमेंट सिस्टम में बड़ा बदलाव
EPFO 3.0 में सबसे क्रांतिकारी बदलाव ऑटो-सेटलमेंट सिस्टम में किया जा रहा है।
अब:
- कई क्लेम बिना मैनुअल जांच के स्वतः प्रोसेस होंगे
- क्लेम सेटलमेंट का समय कई दिनों से घटकर कुछ घंटों में आ सकता है
- मानवीय हस्तक्षेप कम होने से पारदर्शिता बढ़ेगी
इसके साथ ही ऑटो-सेटलमेंट लिमिट को बढ़ाकर 1 लाख रुपये से 5 लाख रुपये तक किए जाने की संभावना है।
बैंकिंग सिस्टम के साथ गहरी साझेदारी
इस पूरे सिस्टम को मजबूत बनाने के लिए सरकार ने लगभग 32 सरकारी और निजी बैंकों के साथ साझेदारी की है।
इसका उद्देश्य है:
- PF ट्रांजैक्शन को बैंकिंग नेटवर्क से जोड़ना
- UPI और ATM सिस्टम को एकीकृत करना
- सुरक्षा और डेटा वेरिफिकेशन को मजबूत बनाना
यह कदम भारत की डिजिटल अर्थव्यवस्था को और अधिक सशक्त बनाएगा।
तकनीकी चुनौतियों के कारण देरी
हालांकि इस सिस्टम को जल्द लॉन्च करने की योजना थी, लेकिन तकनीकी कारणों से इसमें देरी हो रही है।
मुख्य चुनौतियां हैं:
- UPI और PF सिस्टम का इंटीग्रेशन
- ATM नेटवर्क से सुरक्षित लिंकिंग
- डेटा सिक्योरिटी और साइबर सुरक्षा
- बड़े स्तर पर सर्वर क्षमता का विस्तार
इन सभी पहलुओं पर अभी भी काम जारी है ताकि सिस्टम पूरी तरह सुरक्षित और स्थिर हो सके।
कब तक लागू होगा EPFO 3.0
सरकारी सूत्रों के अनुसार, EPFO 3.0 को वर्ष के मध्य तक पूरी तरह लागू किए जाने की उम्मीद है। शुरुआत में इसे चरणबद्ध तरीके से रोल आउट किया जाएगा और फिर पूरे देश में लागू किया जाएगा।
लॉन्च के बाद यह भारत के सबसे बड़े डिजिटल वित्तीय सुधारों में से एक माना जाएगा।
कर्मचारियों के लिए क्या बदलेगा
EPFO 3.0 लागू होने के बाद कर्मचारियों के लिए कई बड़े बदलाव होंगे:
- पीएफ निकालने के लिए दफ्तर जाने की जरूरत नहीं
- लंबी प्रक्रिया समाप्त होगी
- पैसा तुरंत उपलब्ध हो सकेगा
- मोबाइल और कार्ड से पूरा सिस्टम नियंत्रित होगा
- पारदर्शिता और सुरक्षा दोनों बढ़ेंगी
निष्कर्ष
EPFO 3.0 भारत के सामाजिक सुरक्षा ढांचे में एक ऐतिहासिक बदलाव साबित हो सकता है। ATM और UPI जैसी आधुनिक तकनीकों को जोड़कर सरकार पीएफ सिस्टम को पूरी तरह डिजिटल और उपयोगकर्ता-हितैषी बनाने की दिशा में आगे बढ़ रही है।
यह बदलाव न केवल कर्मचारियों के लिए राहत लेकर आएगा, बल्कि भारत को डिजिटल फाइनेंशियल सिस्टम में वैश्विक स्तर पर एक मजबूत पहचान भी देगा।